建売住宅と注文住宅、購入するならどっち?それぞれのメリット・デメリット

一戸建て住宅を購入する場合、建売住宅と注文住宅のどちらが良いのかという課題があります。それぞれにメリットとデメリットがあるので、予算や目的に応じて選ぶことが必要となります。そのためには、それぞれの特徴を良く把握しておくことが必要になります。そこで分かりやすくメリットとデメリットを挙げてみます。

「建売住宅」のメリットとデメリット

建売住宅のメリットとして挙げられるのは、購入したらすぐに入居できる手軽さが挙げられます。感性した物件なので、その仕上がりを直接チェックできる点も大きなメリットとなります。瑕疵があればわ
かりますし、また間取りなどの住みやすさも確認することができます。また住宅ローンを組みやすいこともメリットと言えます。デメリットとなるのは、間取りが決まっているので、家族構成や生活サイクルに合うものを探す必要があることです。また設備や建具、外観のデザインなど好みのものを選べないこともデメリットとして挙げられます。

「注文住宅」のメリットとデメリット

注文住宅のメリットは、必要とする条件の立地で必要な間取りの設計ができることが挙げられます。使用する建具や設備などもある程度選ぶことができるので、住みやすい家を建てることが可能となります。一方でデメリットとなるのは、まず費用が高くなることです。好みを反映させてこだわるほどに必要とする材料費が高くなるので、余裕がなければ理想の家を建てることは難しいわけです。さらに住宅ローンを組む場合にも少しばかり面倒になります。土地の購入に関しては、つなぎ融資という形でローンを組むなどの手続きが必要となります。

かかるコストで選ぶなら建売住宅に軍配
コストという面から比較するならば、建売住宅の方に軍配が上がります。注文住宅もローコスト住宅などにより安くはなっていますが、必要な設備を備えるなどのオプションを加えることで費用は増加します。また土地の購入に関しても建売住宅ほど効率の良い取得ができないことから割高で買うことになります。建売住宅はあらゆる面において効率良くコスト削減が行えるので、安価に分譲することができることになります。住宅ローンに関しても担保価値が高くなるので、購入金額のほとんどを借り入れることが可能となる点も建売住宅が有利となります。

まとめ

建売住宅と注文住宅のどちらがお得かを考えると、購入コストの面から建売り住宅に軍配が上がります。もちろん完成物件となることにより間取りや設備を選ぶことはできませんが、その仕上がり具合を確認することができる点でも、安心して購入することができます。
 

住宅ローンの資金計画、子供の数や教育環境による注意点

家を購入するときは、買いたいという気持ちが先行してしまって無理な資金計画を立てがちですが、将来の子供の教育費や養育費、または家のリフォーム、税金などいろいろと費用がかかることを念頭に資金計画を立てることが大切です。住宅ローンの計画は無理のないようにたてることが重要になってきます。

子供の人数が多い場合の教育費や養育費について

家を購入しようというときには、家をほしいという気持ちが先行してしまうために、つい無理な計画を立ててしまうことがあります。お子さんが何人かいてまだ小さいというときは養育費もそんなにかからないのでピンと来ないかもしれませんが、子供の数だけ養育費も教育費も掛かりますし、家を買うことは固定資産税や火災保険などの費用もかかりますから、無理な計画を立てると、資金的に無理が生じてしまいます。特に子供の教育をどうしていくのかは、しっかりと家族で話し合って事前に計画を立てておくことが必要になっていきます。
教育費・養育日の年収に対する住居費の割合について

年収に対して住宅費の割合をどうするのかというのは、家の購入のときにきちんとシミュレーションしておく必要があります。さらにはお子さんが何人かいて、その子たちの養育費や教育費をどうするのかも合わせて考えておく必要があります。特に学校をすべて公立にするのか、それとも私立にするのかなどは費用がかわっていきます。また住宅費の年収に対する割合も年間何百万までと決めておくことが必要です。ボーナスまでたくさんの割合で支払うようにしては、ボーナスがでないときには計画が崩れてしまうので計画には注意が必要になってきます。

子供を私立の学校に入学させる場合

子供の学校を私立にするのか公立にするのかは、かかってくる費用がまったく違います。例えば中学と高校が私立というときには、年間100万はかかりますから6年間で学費のみで600万はお金がかかります。家から電車で行く場合は、見えない費用もいろいろと掛かります。一方公立の場合はかかっても年間10万円くらいですから、6年間もろもろの費用がかかったとしても100万程度です。そういう費用も住宅ローンを組むうえである程度計画にいれておかないと、あとから資金が不足してしまう要因になってしまいます。
そのほかにも家の修繕や税金などで費用はかかります。

まとめ

家を買うときには、家庭の将来の計画というものを漠然と立てたうえで計画を立てないと、資金不足になって生活がままならないということにもなりがちです。子供の教育費用、税金、保険などいろいろな費用がかかるということを考えて資金計画を立てなくてはなりません。

定期借地権のメリット・デメリット

都心部の地価は高くて中々手に入らなくなって来ていて狭小住宅はともかくとして一戸建て住宅を建てることは難しくなって来ています。

土地は購入する以外にも借りるという方法がありこれは定期借地権と呼ばれています。内容としては使用する権利だけを買うわけで購入するよりも割安で手に入れることが出来ます。

定期借地権とは?3種類の定期借地権の違いは?

定期借地権は1992年8月に借地借家法により誕生しこれには3種類あります。
1つ目は「一般定期借地権」で借地期間を50年としたものです。
期間が満了すると借主は原則として建物を取り壊して返還義務を負うとされます。

2つ目は「建物譲渡特約付借地権」というタイプ。
これは契約後30年以上経った時点で土地所有者が建物を買取ることをあらかじめ約束し、買取った時点で借地権が無くなるものです。

最後の3つ目は「事業用定期借地権」です。
これは借地期間を10年以上20年以下として事業用に建物を建てて利用するための定期借地権で、一般住宅には使うことが出来ないものになっています。

定期借地権のメリット

定期借地権のメリットとしては土地を購入する必要が無く、予算が同じならより広い住宅を建てることができます。また、住宅ローンの返済が少なくて住宅の購入時に一定の条件を満たせば住宅ローン控除を受けることが出来ます。

借地料として毎月地代が発生しますが3年に1回一定の算定式によって改訂されます。
家を建てて他人に売ったり貸したりすることも可能です。その際承諾は不要ですが通知が必要となります。期間の満了時まで権利を有しますが地主の都合によって退去させられることはまずありません。

建物については固定資産税と都市計画税を支払う必要がありますが土地についてはその必要はありません。修繕や建て替えは合意が得られ易いとされます。

定期借地権のデメリット

50年など一定の期間が経過すると契約の自動更新と言ったものはなく、借主は更地にして返還しなければなりません。※建物譲渡特約付借地権を除く
契約の更新とか延長とかはその地に長く住みつきたい場合であっても基本的にできないことになっています。ただ契約を一旦終了した後で改めて地主と話し合いを持ちその後の条件を新たに取り決めた場合には再度契約することは可能とされています。

また、一般定期借地権の場合は長期契約になる為に短期や中期に土地利用を考えている場合には不向きとなっており、建物譲渡特約付きの場合に借地権を消滅させたい場合には30年経って以降に地主が建物を買取らなければならないことになっています。

まとめ

定期借地権は1992年8月に誕生した法律で、これには①一般定期借地権で借地期間を50年としたもの、次に②建物譲渡特約付きという期間が30年〜タイプのもの。そして③事業用借地権という期間10年以上20年以下という3つのタイプがあります。

メリットとしては、土地購入の必要がなく、同予算であればより広い住宅を建てることができたり、基準を満たせば住宅ローンの控除が受けられるなどがありますが、同時にデメリットもあるため、安直にネット上の情報のみを鵜呑みにしたりせず、複数の情報源を取り入れ最終的にはプロに確認するなど、正しい情報取得を心がけてください。

満足な買い物をするために知っておきたい建売住宅購入の注意点

土地と建物を同時に購入できる建売住宅は、購入者の手間を省いてくれます。実物を見てから購入を決めることもでき、安全な買い物と思われがちですが、実は意外な盲点があるのです。

たとえば、満足な買い物とするためには、本体に含まれない追加オプション、構造により変わる保険料、見学で確認できるポイントなど、知っておきたい注意点があります。

建売住宅の落とし穴!本体金額に含まれない追加オプション設備とは

建売住宅は完成した実物を見て、購入を決めることができます。しかし、生活に必要な全てのものが用意されているとは限りません。購入前に住宅ローンの金額を決めていた場合は、後で予定外の出費に困ることがないように先のことも考えておくほうが良いでしょう。
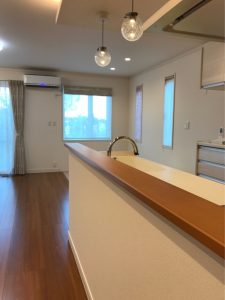
購入においては、本体金額に含まれない追加オプション設備を把握し、住宅ローン借り入れ時にその分の金額も盛り込んでおいてください。※追加オプションは物件により異なりますのでしっかりみておくこと。

また必要な設備は、入居までに準備しておいてくださいね。基本的なことではありますが、コンセントやテレビアンテナ、換気扇、照明器具やカーテン類もなくてはならないものですのでチェックしておきましょう。

耐火構造かどうかで火災保険が高くなることも

建売住宅も、建築基準法で定められた基準は満たしていなければなりません。

建築前に確認申請を行い、工事完成後は検査済証の交付を受けます。検査済証は大切な書類なので、購入時に必ず引渡しを受ける必要があります。地震対策の耐震性や耐火構造等の防火性能も、法律上の要件は満たしているものと考えられます。

火災保険は建物の構造や防火性能により金額が異なるので注意が必要です。建売住宅は第三者が現場の確認をする機会が少ない建て方です。現場の工事に不安がある場合は、住宅性能表示や長期優良住宅の認定取得などの、客観的指標により性能を判断することもできます。

見学で確認できるチェックポイント

建売住宅が見学できる状態の場合は、見学しておくと安心できます。見学で確認できるポイントには、日当たり、風通し、隣家との距離などがあり、日当たりは季節により異なることに注意して見学する必要があります。
風通しでは、窓を開けて、風の通りを確認しましょう。隣家との距離が近すぎのは、積雪の多い地域では問題になったりしますのでご注意ください。

実際に現地を見ると、様々な情報が得られます。敷地の周辺にがけ等がないかどうかや、雨天時の排水具合などは確認しておきたい事項です。最寄り駅やバス停などの交通に関すること、買い物ができる店が近くにあるかなども、現地見学で確認できる事項となります。

まとめ

安心して購入しやすいのが建売住宅です。しかし、新築といえども気付かない盲点があるものです。建売住宅を購入する場合に限ったことではありませんが、目の前のことだけではなく、事前に注意すべきことは意外に多いものです。

こうした盲点はわかったいても見落としてしまうようなこともあります。現地見学はしっかり行い、極力専門家へ相談することで後悔しない購入をしていただくようおすすめします。

押さえておこう、住宅ローンの借換えの手続きの流れ

住宅ローンの借換えでは、手続きの流れと共に費用も重要です。たとえば返済中のローン完済後に新規融資を受けるので、一時的に自宅の抵当権を抹消して再び抵当権の設定を行いますが、その設定費用も忘れてはなりません。とにかく諸費用が高額になる場合があり、金利差のメリットが台無しになることもありますので要注意です。

住宅ローンの借換えの効果とは?注意点:同じ銀行では不可

どうして借換えを行うのかというと、それによって金利が低くなってお得になるからです。その効果が得たいのです。それゆえに、今よりも金利が低い他行の住宅ローンに換えるのです。
もしも同じ銀行で借換えようとしても、それは無理な話です。それは結局、「金利が高いので低くして下さい」と銀行に要望するのと同じです。常識的に考えて、そんな要望が通るはずがありません。ですから新しいローン商品は、とにかく他行を探すのが当たり前なのです。

固定金利期間中の変更は他行へ

もしも返済中の住宅ローンが固定金利期間中だったとしても、借換えに伴って一括返済すれば特に問題などはありません。たとえ期限前の一括返済だからといって違約金が発生することなどは考えられません。
それよりも、借換えによるデメリットである担保解除や設定費用などを気にすべきです。ゆえに借換え先の他行にシミュレーションをお願いするなど、新しい住宅ローンの資料を十分に確保すべきです。そして十分に検討してから手続きを行いましょう。

2本以上のローンは一緒に借換える必要がある

もしも現在の住宅ローンがミックスローンなら、どこの銀行でも2本まとめて借換えなければなりません。なぜなら、そうしないと抵当権が残ってしまうからです。そうすると第1順位の抵当権の設定ができず、条件を満たせません。
ちなみにミックスローンのメリットは、金利を固定と変動にすることで、金利上昇に対して、ある程度のリスクヘッジができることです。そしてデメリットは、抵当権や印紙代などが2倍程度になって費用が増えてしまうことです。

気になる住宅ローンの金利について

夢のマイホーム購入において大半の方が住宅ローンの借り入れを行います。住宅ローンの金利の選択は、非常に重要となっており金利の選び方によって返済する総額が大きく変わってきます。金利には、タイプによってそれぞれ特徴とメリット、デメリットがあります。住宅ローンを組まれる方は、この記事を読んで参考にして頂けると幸いです。

変動金利とは?変動金利のメリット・デメリット

変動金利とは、名前の通り金利が変動するタイプとなっています。メリットとしては、金利の設定が非常に低い為、金利が一定の水準で推移した場合には、利息が少なく総返済額も減らせるメリットがあります。利息が軽減出来る為、将来的に残す事が出来るお金が多くなるメリットもあるのです。

一方、デメリットとしては金利の水準が上がった場合、利息が増え総返済額も多くなってしまいます。変動金利には、リスク管理が必要となります。

当初固定金利とは?当初固定金利のメリット・デメリット

当初固定金利は、住宅ローン返済開始の当初数年間の金利を一定の利率に固定出来るメリットがあります。ローン借り入れ当初には、様々な費用が必要な為、住宅ローンの返済が負担となります。そこで、当初数年の金利を一定にする事で、利息が軽減出来るうえ安定した返済が可能となります。

デメリットとしては、固定金利の期間が終了すると金利が上がってしまいます。再び金利を選び直す必要がある為、当初よりも返済額が増えるデメリットがあります。

全期間固定金利とは?全期間固定金利のメリット・デメリット

全期間固定金利とは、住宅ローンの返済開始から完済までのすべての期間において、金利が一定に固定出来るメリットがあります。金利が一定の為、返済計画が立てやすく月々安定した返済を行う事が出来ます。万が一、景気の影響で金利が上昇しても影響を受けないメリットもあるのです。

デメリットとしては、金利が高くなってしまいます。利息も多い為、総返済額も大きくなってしまいます。全期間固定金利は、返済計画を立てやすい一方で返済金額が多くなるリスクもあります。

まとめ

住宅ローンは取扱う金融機関によっても様々な商品を用意しています。ご自身の状況をしっかりと見据えて、銀行や不動産会社の担当営業などと相談しながらメリット・デメリットを理解して慎重に決めましょう。

住宅購入の資金計画、どう立てるのが正解?

住宅をローンを組んで家を購入する場合には、資金計画が重要になります。なぜなら、資金計画がいい加減なため、住宅ローンを返すことができず、自宅を売却する人がいるからです。住宅を売却すれば、借金だけが残ってしまう可能性があります。

では、そうならないためにはどうしたらいいでしょうか。借入れ額について考えていきましょう。

用意しておきたい、自己資金について

住宅ローンを借入れする場合でも、最近は頭金を全く必要としないローンもあります。従来は最低でも100万円を頭金にしないと借入れができなかったのですが、それだとなかなか借入れをしてくれないのです。銀行側としたら、借入れがないとやっていけませんので、条件を引き下げたというわけです。
ただ、借入額によっては、頭金がないと返済することが大変になりますので、最低でも諸費用の分と頭金100万円ぐらいは自己資金として用意をしておいた方がいいでしょう。

物件以外にかかる費用、「諸費用」とは


では、物件以外にかかる諸費用とはいったい何でしょうか。住宅を購入する場合、本体価格と諸費用に分かれます。本体価格とは土地と建物を指します。通常は本体価格を意識して住宅を購入するかどうかを決めるはずです。

ですが、住宅には登記費用や仲介手数料、火災保険料などと言った諸費用が伴います。諸費用は家の価格によっても異なりますが、本体価格の6パーセントから8パーセントぐらいと考えておきましょう。

適正な借入額の考え方

借入れをした場合に、返済不能になる例が後を絶ちません。借入れした本人も借金だけが残ってしまいますし、銀行側としてもやりくりが大変になってしまいます。そこで、適正な借入額について考えなければなりません。
毎月余裕を持って返済できる額は、その家の毎月の収入の2割ぐらいまでです。3割でも問題なく返すことができますが、できれば2割ぐらいに抑えておくと良いでしょう。4割を超えるとかなり負担が大きくなります。

まとめ

例えば手取り収入が毎月30万円の家庭の場合、収入の2割で計算すると毎月の返済が6万円になります。頭金がなくボーナス返済もない場合、2000万円台の住宅が検討範囲となりますが、2000万円台の住宅というと、様々な部分で妥協が必要となるケースがほとんどです。また物件価格に加え諸費用や引っ越し代、新しく購入する家具や家電なども必要となりますので、やはり頭金をしっかりと用意しておく事は、重要な要素と言えるでしょう。

住宅ローンの資金計画、夫婦共働き家庭が考えておきたいこと

住宅ローンを借りる時には、資金計画を立てる必要があります。行き当たりばったりで先のことを考えずに住宅ローンを組む人は、数年してから後悔することになるでしょう。なぜなら、ローンの返済中も収入のアップダウンがあるからです。これは夫婦共働きだから大丈夫とは言えないでしょう。

そこで、どのような注意点があるかを見ていきましょう。

夫婦共働き、「住宅ローンは二人で払えばいい」の落とし穴

住宅ローンを借りる時には、夫婦共働きであれば、返済し易いと言われているのは事実です。専業主婦の場合に比べると、夫婦で働いた方が収入が高くなるのは小学生でも分かることです。二人の収入を合わせて資金計画を立てるのは悪いことはではありません。
ですが、夫婦でともに働いている場合には、問題も2倍になります。夫婦の関係がローンを払い続けている間に変わらないとも限りませんし、子供が生まれて働けなくなることもあります。

出産後の仕事の継続の意思は?

夫婦にまだ子供がいない場合には、ローンの返済中に子供が生まれることがあります。子供が生まれると、特に奥さんにとっては大きな負担になります。子供がまだ1歳になるぐらいまでは、育児休暇が取れる会社もありますので、多少収入は減ってしまうものの、一定の収入はあります。

ですが、育児休暇の期間が切れた後に仕事を続けるならば、子供を見るのは朝と夜だけになってしまいますので、仕事の継続の意思を予め決めておくべきです。

出産後の復職環境について

もし、出産して育児休暇があれば、育児休暇の期間を経過したあと、育児休暇がなければ出産後に仕事復帰をするか考えなければなりませんが、いずれにしても子供を預けておく必要があります。子供を預ける場合には主に選択肢が2つあります。
1つは保育所を見つけて預けることです。この場合には、事前に保育所を確保しておくなければならないため、保育所の確保に力を入れなければなりません。もう一つを両親に預けることです。前者の場合は金銭的な負担がありますので注意が必要です。

まとめ

住宅購入は一生一度の買い物となるご家庭がほとんどです。この機会に将来の人生設計を今一度見直して、じっくりと検討なさってみてはいかがでしょうか?


住宅ローンの資金計画、中高年の住宅購入の注意点

ある程度の年齢になってから安心して暮らせる家を手に入れるために住宅ローンを組んで購入しようとしている方もいるでしょう。しかし、中高年の場合資金計画をきちんと立てていないと問題が起こることがあります。どのようなことが起こるのか、どうすれば避けられるのかについて見ていき、住宅購入の参考にしてみてください。

住宅ローンの返済期間における中高年の課題

中高年の資金計画において特に問題になることとして、これから働くことが出来る年数が少ないという事が挙げられます。働けないという事は収入が無くなるという事です。
収入が無くなることで住宅ローンの返済が滞ることもあります。退職金での返済を考えていても、企業の業績などにより思ったような退職金がもらえないケースもあります。こうしたときに返済が難しくなり、破綻してしまうことが課題といえます。

返済期間を短くするメリット・デメリット

住宅ローンの返済期間を短くする資金計画をすることで、老後の返済をなくして安心して暮らすことが出来ます。

しかし、返済期間を短くするという事は返済のために手持ちの現金を減らしてしまう事でもあります。高齢になって仕事を失ってから新たな借り入れをすることは難しくなります。結果として病気など中高年ならではのニーズでお金が必要になった時に対応しにくいというデメリットも生まれます。

住宅ローンを収入がなくなる老後に持ち越さないためにはどうしたらよいか

中高年になってから家を購入しようと思い立ち、そこから資金計画を立てるのでは遅いのです。住宅ローンを老後に持ち越さず、生活に影響しない程度にするためには頭金の割合を増やすのがおすすめです。
そのためには若いうちから住宅購入に向けた貯蓄をしておくことが大切です。一定の貯蓄があれば頭金に当てられるうえ、期間を短縮したいと思った時に繰り上げ返済などの方法をとることもできるようになります。

まとめ

昨今では平均寿命も延び、企業によっては定年退職の年齢を引き上げている傾向にあります。しかし、若いうちからしっかりと貯蓄をして頭金を貯めておくことで、住宅ローンを持ち越さず、老後になってからの”もしも”に備えることができます。ご自身やご家族の将来の安心を得る為にも、出来るだけ住宅ローンは老後に持ち越さない事をおすすめします。

知っておきたい!住宅ローンを借りるまでの手続きの流れ

建売住宅を購入する場合、一括でお金を支払う人は少なく、多くの人は住宅ローンを組むことになります。住宅ローンは、申請をした当日や翌日に審査結果が出るわけではありません。基本的に金額が大きいので、審査に通り、借り入れするまでは時間がかかります。

では、住宅ローンを借り入れどのような流れになるでしょうか。

住宅ローンの審査に必要な書類

建売住宅の中で欲しい住宅が決まれば、住宅を仮予約して、住宅ローンの審査に必要な書類を揃える必要があります。その前に、自動車ローンや消費者金融からの借り入れがないか不動産会社から聞かれます。もし、多額のローンの支払い途中の場合には、審査に通らないため、書類を揃えても無駄になるからです。
書類は、住民票や免許証や保険証のコピー、課税証明書、数ヶ月分の給料明細、そして前回の源泉徴収票です。いざと言うときのために、源泉徴収票は無くさずとっておきましょう。

申し込みする銀行への打診について

住宅ローンを組む予定の銀行には、事前にローンを借り入れすることができるか打診をします。打診は、別名仮審査とも言います。つまり、打診をして、そこで問題がなければいよいよ本審査になります。

それが通れば、ローンの借り入れが可能になるのです。そもそも打診でうまくいかなければ、本審査に通らないので、借り入れのステップとして必要なのです。打診する場合、銀行に行ってローン相談会などを行う必要があります。

審査にかかる期間は?

初めてローンを借り入れする場合には、結果が出るまでどれくらいの期間になるか気になるところです。ローンが通るかどうかの期間は、金融金融によって異なるものの、長く見て一カ月ぐらいと考えておいたほうがいいでしょう。短い場合は、2週間ぐらいになります。

この期間の違いは、時期によっても異なります。12月から3月の繁忙期であれば一カ月ぐらいはかかると考えておいたほうがいいでしょう。出来るだけ早く結果を知りたいならば、閑散期を狙うべきです。

まとめ

住宅ローンの審査のポイントは、金融機関によって異なるものの、9割以上の機関が融資を行う際の審査項目にしている項目は、「完済時年齢(98.8%)」「健康状態(97.6%)」「借入時年齢(97.6%)」「担保評価(97.2%)」「勤続年数(97.2%)」「年収(94.4%)」「連帯保証(93.5%)」が挙げられています。金融機関としては、しっかりと返済してもらえる方を選ぶ事を考えると頷ける結果かと思います。

http://www.mlit.go.jp/common/001174891.pdf

(参照:国交省 平成28年度 民間住宅ローンの実態に関する調査 結果報告書)