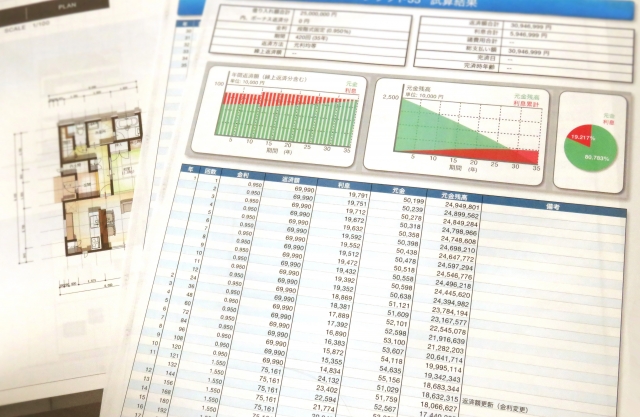
「住宅ローンを組んだときより、今の方が金利の条件が良いらしい」——
そんな話を耳にして、住宅ローンの借り換えが気になり始めた方も多いのではないでしょうか。とはいえ、「もう何年も返済してきたし、今から借り換えても意味がないのでは」「手続きが大変そう」と、二の足を踏んでしまう方も少なくありません。住宅ローンの借り換えは、タイミングと目安さえ押さえれば決して難しいものではなく、総返済額を大きく左右する重要な選択肢のひとつです。この記事では、住宅ローンの借り換えを検討するうえで確認しておきたいポイントを、初めての方にもわかりやすく整理してご紹介します。
住宅ローンの借り換え、今のタイミングで本当にお得になる?
住宅ローンの借り換えを検討するとき、まず気になるのが「自分の場合、本当にお得になるのか」という点です。一般的に借り換えの効果が出やすいとされる目安としてよく挙げられるのが、次の3つの条件です。
– 借り換え前後の金利差が年1%程度以上あること
– 住宅ローンの残債が1,000万円以上あること
– 返済期間が10年以上残っていること
この3つがすべて揃っている必要はありませんが、揃う数が多いほど借り換えの効果を実感しやすくなります。逆に、残債や残期間が少ない場合は、金利差が大きくても諸費用の負担の方が上回ってしまうケースもあるため注意が必要です。
また、当初は変動金利で組んだけれど、将来の返済額の変動が不安になってきた、という理由から固定金利への借り換えを検討する方もいらっしゃいます。金利タイプそのものの選び方について整理したい場合は、「住宅ローン、変動金利と固定金利はどちらがお得?」もあわせてご覧いただくと、ご自身の状況に合った判断がしやすくなります。
借り換えにかかる諸費用と、何年で元が取れるかの考え方
住宅ローンの借り換えでは、新たにローンを組み直す形になるため、当初の住宅ローン契約時と同じように諸費用が発生します。主な費用としては、以下のようなものが挙げられます。
– 新しい金融機関への事務手数料
– 保証会社に支払う保証料
– 抵当権の抹消・設定にかかる登記費用(司法書士報酬含む)
– 借り換え契約書にかかる印紙税
– 今の金融機関に支払う全額繰上返済手数料
これらを合計すると、借り換え額にもよりますが数十万円程度になることも珍しくありません。そのため、「金利が下がるから得」と単純に判断するのではなく、諸費用を差し引いても何年でその負担分を回収できるか、という視点を持つことが大切です。目安としては、毎月の返済額の軽減分と諸費用を照らし合わせ、数年以内に元が取れる見込みであれば、検討する価値が高いと言えるでしょう。金融機関やインターネット上のシミュレーションを使うと、この収支感を具体的な数字で把握しやすくなります。
借り換え前に確認しておきたい5つのポイント
本格的に動き出す前に、次の項目を一度チェックしてみましょう。ひとつでも当てはまらない場合は、金融機関の窓口やファイナンシャルプランナーへの相談も検討してみてください。
1.現在の金利タイプ(変動・固定)と、借り換え後に希望するタイプが明確になっているか
2.残債・残期間・現在の金利を、返済予定表などで正確に把握できているか
3.諸費用の総額と、月々の負担軽減額のバランスを確認したか
4.団体信用生命保険の保障内容に変化がないか(健康状態によっては審査が必要な場合も)
5.転職・収入状況など、審査に影響する可能性のある変化がないか
借り換えのタイミングを逃さないために、今からできること
住宅ローンの借り換えは「気づいたときがベストタイミング」とは限りません。金利は日々変動するため、興味を持った時点で情報収集を始め、いつでも動き出せる準備をしておくことが、結果的にタイミングを逃さないコツになります。
具体的には、まず現在の住宅ローンの返済予定表を手元に用意し、残債・残期間・適用金利を正確に把握しておきましょう。そのうえで、複数の金融機関の借り換えシミュレーションを比較してみると、自分にとって有利な条件が見えやすくなります。あわせて、源泉徴収票や課税証明書など、審査に必要となる書類も早めに確認しておくと、いざ借り換えを決めたときにスムーズです。
なお、返済負担そのものを軽くする方法としては、借り換え以外に繰上返済という選択肢もあります。手元資金とのバランスを踏まえてどちらが適しているか迷う場合は、「住宅ローンの『繰上返済』お得に活用するには?」も参考にしてみてください。
Q. 転職したばかりでも借り換えはできますか?
A. 転職直後は勤続年数が短いとみなされ、審査に影響する可能性があります。金融機関によって基準は異なるため、転職を予定している場合は、借り換えのタイミングを転職前後どちらにするか、事前に相談しておくと安心です。
Q. 住宅ローンの借り換えは何度でもできますか?
A. 制度上、回数に決まりはありません。ただし、そのたびに諸費用が発生するため、金利動向を見ながら「本当に効果が見込めるタイミング」で行うことが、結果的に総返済額を抑えることにつながります。
まとめ
住宅ローンの借り換えは、「金利差」「残債」「残期間」という3つの目安と、諸費用を踏まえた収支感さえ押さえれば、決して遅すぎるということはありません。焦って結論を出すのではなく、まずはご自身の返済予定表を確認し、複数の金融機関でシミュレーションを比較するところから始めてみましょう。ご自身とご家族にとって無理のない選択となるよう、じっくり検討してみてください。
 隣家との境界線はどこなのかをはっきりと理解しておく必要があります。自分の敷地内であると思って花壇など私物を置く事のないようにすべきです。木も植える場所によっては成長した頃に葉っぱや枝が境界線を越えてしまうかもしれません。
 隣の家との間に塀かフェンスを建てる事になりますが、通常先に住んでいる人が建てていますので、そこに新たに建てる必要は基本的にはありません。
 床下を覗く場合は床下点検口から懐中電灯で照らしながら周辺を観察します。特に、流し台の下に水漏れが無いかどうかをチェックする必要があります。水漏れは白蟻被害を呼ぶことにもなります。床下が汚れている物件は工事がずさんであることを物語っています。土台は防蟻措置がしてあるかどうかも確認が必要です。
 天井裏は1階部分の天井に設置されている天井点検口から覗くことができます。天井裏を覗くと樹種が確認できます。仕様と食い違っている場合は指摘してみる必要があります。樹種の違いは図鑑やインターネットでの検索により事前に調べ、現場で確認することが必要です。
 物を買うときには、税が課税されますが、これは住宅を購入する時も例外ではありません。住宅を購入する時にかかるお金は建物と土地代、そして消費税になります。住宅ローンを組む場合には、その住宅ローンの中に税金が含まれています。
 建売住宅を購入する場合には、売買契約になりますので、売買契約書を交わします。売買契約書をじっくりと読んだ人は少なく、売買時に不動産会社の担当者が、売買契約書の中身について説明をしてくれるくらいです。
 建売住宅の価格はどのように構成されているかですが、土地取得費、宅地造成費、住宅建築費、そして販売経費や販売利益で構成されています。この中で土地取得費とは、土地を購入する費用です。もし、分譲住宅の場合は、大きな面積だった農地の跡地などを複数の区画に土地を分割することになりますので、単独で購入するよりも安くなります。4割引き位で購入することができるため、注文住宅を建てる時のように、少しの面積の土地を買うよりも安くなるのです。
 もし、住宅を値引する場合はどこまで可能でしょうか。これは不動産会社の立場に立てばどの範囲まで値引するか分かるはずです。まず、販売当初はほとんど値引は期待出来ません。いくら値引が可能と言っても販売当初はたくさんの内覧者がおり、値引き額が少なくても買ってくれる人がいますので、100万円単位の値引を期待しない方がいいでしょう。
 建売住宅の広告には販売価格が明記されています。もちろんその価格を支払うことで購入できるのは当然なのですが、実は掲示されている価格からある程度の値引きを引き出すことも不可能ではありません。新車を購入する時に値引き交渉を経験したことのある方も多いと考えられますが、建売住宅の購入時にも販売業者との交渉次第で値引きが実現するケースが多いのです。
 それでは、交渉のポイントとはどこにあるのでしょうか。
 建売住宅を購入する時にかかる諸費用の中で、一番大きな費用が仲介手数料になります。仲介手数料は、不動産会社に払うお金になります。不動産会社の役割は、買主に対して物件等の情報提供することです。これにより、買主は物件を選ぶことができます。また、様々な手続きを買主に代わってしてくれますので、それに対する費用になります。
 諸費用の中で1番注意が必要なものは不動産会社に支払う仲介手数料になります。なぜなら、住宅の価格に応じて、支払う費用が大きく異なるからです。例えば登記の場合であれば、おおよそどの住宅であっても25万円から35万円の間になりますが、仲介手数料の場合は200万円の場合もあれば400万円の場合もあるのです。
 戸建てとマンション、費用面での違いは、まず購入時にかかる諸費用に違いがあります。
 では、資産価値の観点から見るとどちらがお得なのかというと、それは戸建てと言えるでしょう。
 まずはそもそも建売住宅とは何かという疑問についてですが、これは簡単に言ってしまえば既製品の戸建住宅のことです。
 では逆にデメリットは何かと言うと、これは完成しているがために家主の自由度が低いこと、また購入前に間取り変更がしたくとも法律の関係上不可能であるケースが大半を占めることが挙げられます。
 注文住宅には、さまざまな種類がありますが、いずれの場合も、実際に設計して見ないとどれくらいの金額になるのか分かりません。ですが、工務店やハウスメーカーによっては、どれくらいの金額になるかの相場が明示されていることがあります。例えば、坪50万円とか坪60万円という感じで表示されているのです。それを見ると、おおよそどれくらいの金額で建物を建てることが出来るかが分かります。
 このように、建売住宅と注文住宅では価格の違いが出るのが一般的ですが、セミオーダーの住宅であれば、建売住宅との違いはかなり縮まります。建売住宅と同じような価格で家を建てることが出来るのです。