建売住宅は完成した住宅をじっくり見てから購入を決めることができ、価格も比較的安いので、注文住宅と比べても遜色はありません。購入の手続きは難しくありませんが、住宅ローンとの兼ね合いなど、流れを押さえておくことが大切です。工事中の確認ができないので、工事の信頼性も購入を判断する大事な用件です。
建売住宅の魅力は何といっても価格
 建売住宅の魅力は何といっても価格が安い物件が多いことです。土地付きで購入することができ、土地と建物が気に入った場合のみ購入を決めればよく、安心感があります。注文住宅では間取りを図面だけで決めなければなりませんが、実物を見て廻りながら間取りの検討ができる点は魅力です。
注文住宅の比べた場合の利点は、工事が終わっている場合が多いので、購入後、すぐに入居できることが挙げられます。注文住宅は一定の工事期間が必要で、その間待たされることになりますが、出来上がった建物は契約が済めばすぐにでも入居できます。
建売住宅の購入の流れ
建売住宅の購入では流れを把握することが必要です。買主が購入の意思表示をして、売主がそれに合意すれば法律上の売買は成立します。始めに行われる申し込みや手付けは、双方の意思確認の手段として意味がありますが、本質的な問題ではありません。
購入までの流れで注意しなければならないのが、住宅ローンとの兼ね合いです。住宅ローンが正式に決まった後でなければ、購入する意思表示を正式に行うべきではありません。手付けが解約手付けの場合は、買主が購入を取りやめた場合は手付金は戻ってこず、売主が販売できない場合は手付金は倍にして買主に返す決まりになっています。
建売住宅の購入の注意点
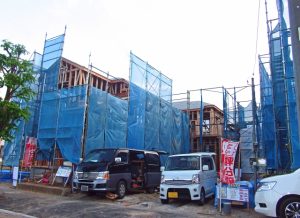 建売住宅を購入する場合の注意点は、立地条件です。価格の安い物件は市街地から離れた郊外の物件であることが多く、生活に不便をきたすことがあります。交通手段がバスのみの場合は、将来の発展が見込まれない地域となるとも予想されます。
建売住宅では見えない部分品質を証明する客観的な裏づけが必要です。建築基準法は最低限の基準を決めているに過ぎず、建物の高い性能を保証するものではありません。地震に壊れないことや、雨漏りをしないことなどの確証を得るためには、住宅性能表示制度や、陽気優良住宅の制度を使っているかどうかが、良い住宅を見極めるポイントとなります。
まとめ
建売住宅の魅力と購入の流れがお判りになったでしょうか。注文住宅と違い、工事完成後に工事中の中身を知る方法は簡単ではありません。専門機関等による何らかの審査やチェックを受けている建物は、将来、安心して住むことができます。建売住宅で失敗しないためには、専門家による助けが必要です。
 総支払総額を少なくすることが住宅ローン借換えの最大の目的です。総支払額を減らすことはそれだけ老後の不安のひとつを解消することにもなります。また、ローンの完済を早めることができれば、それだけ浮いた差額を貯蓄や他の目的に回すことができ家計を助けます。
 借換えは、住宅ローンをより家計や生活に合ったものに変えるチャンスですので、まずは現状の不満や不安を挙げてみることから始めます。そこで目的がはっきりしたら変動金利型、固定金利選択型、全期間固定金利型のどのタイプにするか選択します。ここでのポイントは金融機関よりも金利タイプで決めることです。金利タイプの中でも金利が低い住宅ローンを選ぶことによって、目的に合っている金利の低い商品を探すことができます。また繰り上げ返済の利便性が良い住宅ローンを選ぶことも結果的に総支払額の減額につながります。いつでも繰り上げ返済でき、繰り上げ返済手数料は無料といった商品のメリットは大きいです。
 無料でアドバイスをしてくれるFPには、金融機関や不動産業者の営業担当者などがいます。いずれの場合も、その資格を活かして、それぞれの分野に特化したアドバイスがもらえます。そのため、どちらに相談するかによって、相談した場合のメリットも少しかわってきます。
 同じFPでも、詳しく確認してみると、持っている資格にも違いがあったり、得意分野も細分化されています。金融機関や不動産関係に属している、保険や金融商品の代理店として手数料収入をメインにしている、セミナーを主な収入源としている、などの違いにより、得意分野も変わってきます。
 保険代理店・投資信託などの保険や、金融商品販売で生計を立てているFPへ住宅ローンの相談をする場合のメリットは、保険については詳しいので、住宅ローンとその保険の両方について良きアドバイスをもらえることです。住宅を購入する場合には、さまざまな角度から判断することが大事です。保険が適正かどうか、ローンの額が適正化どうかを総合的に判断したほうがより負担が少ないローンが組めるはずです。
 一方、保険や金融商品販売で生計を立てているFPに相談することのデメリットは、住宅ローンを組ませて保険契約を結ばせることが目的で、住宅購入は二の次になってしまうことが多いことです。普通、住宅の買主は全く逆の考えです。買主は、住宅を購入してそこに住むことが目的であって、住宅ローンや保険については住宅購入に付随しているだけの物としか考えていないのです。
 保険や金融商品販売を主に取り組んでいるFPへ相談する場合に、向いている人はどのような人でしょうか。人によってはメリットがある一方で、デメリットにもなる可能性を考えると、向いている人が相談をすることで、よりベターな判断ができるからです。
 FP資格を取得する際には、住宅ローンの仕組みをはじめとした様々な知識を学ぶことになります。ライフプランを考えること、家を建てるうえで重要になってくる保険の在り方、不動産に対する様々な知識を持っているという一つの目安になります。
 FPの資格を持った人はそれなりに知識が豊富です。建築だけではなくこれからの暮らしについて幅広い要素を考えて家づくりをしたいという方は、資格を持った営業マンへ相談することが有効でしょう。自分で映えられない広い知識をもとに相談に乗ってもらえます。
 住宅ローンを組むという事は、これから大きな借金を負うという事です。単にローンのことだけを考えるのではなく、これからの暮らしや家の建て方、場合によっては相続の仕方などについても考えておく必要が出てきます。そのような幅広い知識を持っている人に相談しておくべきです。
 営業マンの力量を見極められるほどの目がある方はあえて資格者を選ぶ必要はありませんが、そうでない方はやはり何らかの基準が必要でしょう。とにかくわからないことだらけでできるだけ広い知識を持っている人に相談したいという場合はFP資格を一つの基準として選んでみるとよいでしょう。
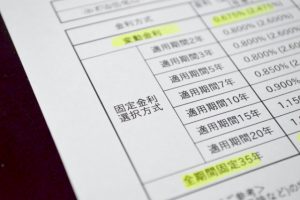 住宅ローンにおける変動金利と固定金利の違いは、簡単に言うなら将来にわたって金利がずっと変わらないのか、金融情勢に応じて変動するのかという違いです。固定金利にも10年固定、15年固定、全期間固定など、さまざまなタイプが存在します。
 このように、住宅ローンで変動金利か固定金利かを選ぶとき、あなたがどのくらいの金利優遇を受けられるかによって、結果に大きく影響してきます。大手企業に勤めていたり、公務員に勤めている人は、優遇を受けやすいですが、中小企業に勤めている人でも、正社員ならば金利優遇を受けられる可能性は十分にあります。
 住宅ローンを組むと、ほとんどの場合に団体信用生命保険に加入しますが、これによって、借入金相当の死亡保障が自動的に付帯されます。すなわち、債務者が死亡もしくは重度障害になったときに、住宅ローンが全額返済されます。一家の大黒柱に万が一のことがあった場合に、残された家族にローンの負担がのしかかることはなく、家はそのまま資産として残ります。
 住宅ローンを借りるとき、金利だけで選ぶ人がいますが、本当にそれだけでお得なのでしょうか。銀行によっては、「8大疾病補償」を上乗せ金利なしでつけてくれるところがあります。他の銀行で「8大疾病補償」を上乗せ金利をつけて契約をした場合と比較をしてみることも大切です。例えば、債務者が癌になり入院したときに、30日間は免責されますが、その後も入院が続いた場合には、最大で1年間の免責を受けられ、さらにその後も社会復帰ができない状態が続いた場合には、ローンを全額免除してもらえるという優れた保障内容となっています。
 住宅ローンを選ぶときには、保険についても加味すべきです。住宅ローンを組むとき、ファイナンシャルプランナーに相談をする人が多いですが、FPにも得意・不得意があります。住宅ローンと保険の関係性について、精通しているファイナンシャルプランナーに相談をすることが大切です。
 一般的な住宅ローンの借り入れは購入した住宅を担保にした融資のため住宅購入の契約後でなければ申し込めません。売買契約が完了したとしても住宅の所有者になっていないと申し込めないとなると、住宅の購入資金を一括で用意しなければならない事もあり返済が難しくなってしまいます。
 住宅ローンの金利優遇とは店頭金利から優遇幅を割り引いた金利のこと。特定の一定条件を満たすことで受けられる金利優遇のことで、大手企業に勤めているなど返済能力が高いと信用された場合などでは優遇の幅が大きくなる場合もあります。
 住宅ローンの金利は、大きく分けて変動と固定に分けられます。
 融資を受ける金融機関を選ぶ際には、総返済額はもちろん最重要項目ですが、金融機関によってユニークなサービスを提供していることがありますので、上手に利用してお得にローンを返済することができます。