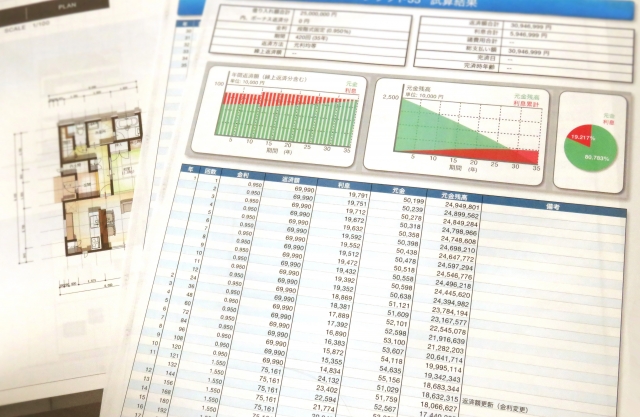
「住宅ローンを組んだときより、今の方が金利の条件が良いらしい」——
そんな話を耳にして、住宅ローンの借り換えが気になり始めた方も多いのではないでしょうか。とはいえ、「もう何年も返済してきたし、今から借り換えても意味がないのでは」「手続きが大変そう」と、二の足を踏んでしまう方も少なくありません。住宅ローンの借り換えは、タイミングと目安さえ押さえれば決して難しいものではなく、総返済額を大きく左右する重要な選択肢のひとつです。この記事では、住宅ローンの借り換えを検討するうえで確認しておきたいポイントを、初めての方にもわかりやすく整理してご紹介します。
住宅ローンの借り換え、今のタイミングで本当にお得になる?
住宅ローンの借り換えを検討するとき、まず気になるのが「自分の場合、本当にお得になるのか」という点です。一般的に借り換えの効果が出やすいとされる目安としてよく挙げられるのが、次の3つの条件です。
– 借り換え前後の金利差が年1%程度以上あること
– 住宅ローンの残債が1,000万円以上あること
– 返済期間が10年以上残っていること
この3つがすべて揃っている必要はありませんが、揃う数が多いほど借り換えの効果を実感しやすくなります。逆に、残債や残期間が少ない場合は、金利差が大きくても諸費用の負担の方が上回ってしまうケースもあるため注意が必要です。
また、当初は変動金利で組んだけれど、将来の返済額の変動が不安になってきた、という理由から固定金利への借り換えを検討する方もいらっしゃいます。金利タイプそのものの選び方について整理したい場合は、「住宅ローン、変動金利と固定金利はどちらがお得?」もあわせてご覧いただくと、ご自身の状況に合った判断がしやすくなります。
借り換えにかかる諸費用と、何年で元が取れるかの考え方
住宅ローンの借り換えでは、新たにローンを組み直す形になるため、当初の住宅ローン契約時と同じように諸費用が発生します。主な費用としては、以下のようなものが挙げられます。
– 新しい金融機関への事務手数料
– 保証会社に支払う保証料
– 抵当権の抹消・設定にかかる登記費用(司法書士報酬含む)
– 借り換え契約書にかかる印紙税
– 今の金融機関に支払う全額繰上返済手数料
これらを合計すると、借り換え額にもよりますが数十万円程度になることも珍しくありません。そのため、「金利が下がるから得」と単純に判断するのではなく、諸費用を差し引いても何年でその負担分を回収できるか、という視点を持つことが大切です。目安としては、毎月の返済額の軽減分と諸費用を照らし合わせ、数年以内に元が取れる見込みであれば、検討する価値が高いと言えるでしょう。金融機関やインターネット上のシミュレーションを使うと、この収支感を具体的な数字で把握しやすくなります。
借り換え前に確認しておきたい5つのポイント
本格的に動き出す前に、次の項目を一度チェックしてみましょう。ひとつでも当てはまらない場合は、金融機関の窓口やファイナンシャルプランナーへの相談も検討してみてください。
1.現在の金利タイプ(変動・固定)と、借り換え後に希望するタイプが明確になっているか
2.残債・残期間・現在の金利を、返済予定表などで正確に把握できているか
3.諸費用の総額と、月々の負担軽減額のバランスを確認したか
4.団体信用生命保険の保障内容に変化がないか(健康状態によっては審査が必要な場合も)
5.転職・収入状況など、審査に影響する可能性のある変化がないか
借り換えのタイミングを逃さないために、今からできること
住宅ローンの借り換えは「気づいたときがベストタイミング」とは限りません。金利は日々変動するため、興味を持った時点で情報収集を始め、いつでも動き出せる準備をしておくことが、結果的にタイミングを逃さないコツになります。
具体的には、まず現在の住宅ローンの返済予定表を手元に用意し、残債・残期間・適用金利を正確に把握しておきましょう。そのうえで、複数の金融機関の借り換えシミュレーションを比較してみると、自分にとって有利な条件が見えやすくなります。あわせて、源泉徴収票や課税証明書など、審査に必要となる書類も早めに確認しておくと、いざ借り換えを決めたときにスムーズです。
なお、返済負担そのものを軽くする方法としては、借り換え以外に繰上返済という選択肢もあります。手元資金とのバランスを踏まえてどちらが適しているか迷う場合は、「住宅ローンの『繰上返済』お得に活用するには?」も参考にしてみてください。
Q. 転職したばかりでも借り換えはできますか?
A. 転職直後は勤続年数が短いとみなされ、審査に影響する可能性があります。金融機関によって基準は異なるため、転職を予定している場合は、借り換えのタイミングを転職前後どちらにするか、事前に相談しておくと安心です。
Q. 住宅ローンの借り換えは何度でもできますか?
A. 制度上、回数に決まりはありません。ただし、そのたびに諸費用が発生するため、金利動向を見ながら「本当に効果が見込めるタイミング」で行うことが、結果的に総返済額を抑えることにつながります。
まとめ
住宅ローンの借り換えは、「金利差」「残債」「残期間」という3つの目安と、諸費用を踏まえた収支感さえ押さえれば、決して遅すぎるということはありません。焦って結論を出すのではなく、まずはご自身の返済予定表を確認し、複数の金融機関でシミュレーションを比較するところから始めてみましょう。ご自身とご家族にとって無理のない選択となるよう、じっくり検討してみてください。
 住宅ローンの金利は、大きく分けて変動と固定に分けられます。
 融資を受ける金融機関を選ぶ際には、総返済額はもちろん最重要項目ですが、金融機関によってユニークなサービスを提供していることがありますので、上手に利用してお得にローンを返済することができます。
 住宅ローンの審査を通すためには、融資可能な金額と年収、そして勤務先が関係あります。いくらでもお金を貸してくれるわけではありませんので、まず、現在勤めている収入が問題になります。融資可能額は年収の8倍から10倍位が一般的になります。例えば年収が300万円の人であれば、2400万円から3000万円位が融資可能額と考えて良いでしょう。
 住宅ローンは、有担保ローンと言われています。有担保ローンは、担保がないと借り入れをすることができないのです。建売住宅の場合は、その建物や土地を担保に入れます。つまり、物件価格が低ければ、借り入れ額も下がってしまうということです。逆に、物件価格が高ければ、その分借入額が高くなります。