住宅ローンの本契約の日、金融機関の担当者から「火災保険はこちらでよろしいですか」と分厚いパンフレットを渡される。マイホームを購入した方の多くが、ここで初めて火災保険と真剣に向き合うことになります。
ただ、その場でじっくり比較する時間はほとんどありません。結局、勧められたプランにそのまま申し込み、数年後に「この補償は本当に必要だったのか」と首をかしげる、というのはよくある話です。火災保険は、住宅ローンと同じくらい長く付き合う契約です。しかも、補償の選び方ひとつで保険料は大きく変わります。この記事では、マイホームの火災保険を選ぶときに何を基準にすればよいのかを、補償内容、地震保険、保険料の決まり方、住宅ローンとの関係の順に整理していきます。契約の直前に慌てないよう、物件が決まった段階で一度目を通しておいてください。
火災保険は「火事だけの保険」ではない
名前のせいで誤解されやすいのですが、現在の住宅向け火災保険は、火災以外のさまざまな損害をまとめて補償する「住まいの総合保険」に近い商品になっています。一般的な補償の範囲は、おおむね次のとおりです。
- 火災・落雷・破裂・爆発:基本となる補償で、ほぼすべてのプランに含まれます
- 風災・雹(ひょう)災・雪災:台風で屋根材が飛んだ、雹でカーポートが割れた、雪の重みで雨どいが曲がった、などのケースです
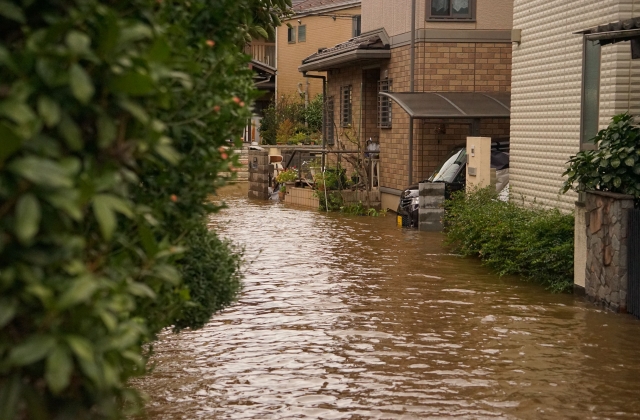
- 水災:台風や豪雨による洪水、土砂崩れで床上浸水した場合などが対象です
- 水濡れ:給排水設備の故障による水漏れで、床や壁が傷んだ場合です
- 盗難:空き巣に入られた際の窓ガラスや鍵の破損などです
- 破損・汚損:家具を運んでいて壁に穴を開けてしまった、といった偶然の事故です
もうひとつ押さえておきたいのが、保険の対象は「建物」と「家財」に分かれているという点です。建物だけに保険をかけた場合、火事で家が燃えても、家具や家電、衣類の損害は補償されません。逆に、賃貸住宅のように家財だけに加入することもできます。
マイホームの場合、まずは建物の補償を固め、そのうえで家財をどこまでカバーするかを考える、という順番で検討すると迷いにくくなります。
補償内容は「土地」と「建物」から逆算して決める
補償を全部つければ安心ですが、そのぶん保険料は高くなります。かといって、削りすぎて肝心なときに使えないのでは意味がありません。判断の基準になるのは、その家が建っている土地の特徴と、建物そのものの条件です。
水災補償:ハザードマップと照らし合わせて判断する
保険料に最も影響しやすいのが水災補償です。以前は全国一律だった水災の保険料は、2024 年 10 月の改定を機に、多くの保険会社で市区町村ごとの 5 段階に分けられるようになりました。現在も、同じ補償内容でも住んでいる地域によって保険料に差がつく仕組みです。
外すかどうかを判断するときに役立つのが、自治体のハザードマップです。洪水の浸水想定区域や土砂災害警戒区域に該当している場合は、迷わず水災補償をつけておくべきでしょう。ハザードマップの具体的な見方は「ハザードマップの正しい見方と土地選びへの活かし方」で詳しく紹介しています。
一方、高台にあり、近くに川もない土地であれば、水災補償を外して保険料を抑えるという選択肢もあります。ただし、ここにはひとつ落とし穴があります。大雨で下水や側溝があふれる「内水氾濫」は、大きな川から離れた住宅地でも起こります。また、坂の多い土地では土砂崩れのリスクもあり、これも水災補償の対象です。「川がないから大丈夫」と短絡的に決めず、敷地の高さや周辺の地形まで確認してから判断することをおすすめします。
風災・雪災:地域の気候と建物の形状で考える
風災は、台風の通り道になりやすい地域では外しにくい補償です。地域を問わず近年は強風の被害が各地で起きているため、多くの方が残している補償でもあります。
雪災は、積雪の多い地域ではもちろん必要ですが、普段はほとんど雪が降らない地域でも、まれな大雪でカーポートが倒壊したという例は少なくありません。カーポートや物置などの付属建物も補償の対象に含められるかどうか、契約時に確認しておくと安心です。
家財:金額は「全部買い直したらいくらか」で考える
家財の保険金額は、家族の人数や年齢からおおよその目安額を示してくれる保険会社が多いものの、実際に必要な金額は家庭によってかなり差があります。おすすめは、家電、家具、衣類、趣味の道具などを、今の価格で全部買い直したらいくらになるかを大まかに書き出してみることです。思ったより少ない家庭もあれば、意外と高額になる家庭もあります。
なお、1 個または 1 組の価額が 30 万円を超える貴金属や美術品は、契約時に申告しておかないと補償されないことが多いので注意してください。
地震保険はつけるべき?判断のポイント
意外と知られていないのが、火災保険だけでは地震による損害は補償されないということです。地震で家が倒壊した場合はもちろん、地震が原因で起きた火事や、地震による津波で家が流された場合も、火災保険の対象外になります。これらに備えるのが地震保険です。
地震保険には、次のような特徴があります。
- 単独では加入できず、火災保険とセットで契約します
- 保険金額は火災保険の 30〜50%の範囲で設定します(建物は 5,000 万円、家財は 1,000 万円が上限です)
- 補償内容と保険料は、どの保険会社で加入しても同じです
- 支払った保険料は「地震保険料控除」の対象になり、所得税では最高 5 万円が所得から控除されます
保険金額の上限が火災保険の半分までと聞くと、「それでは家を建て直せないのでは」と感じるかもしれません。その感覚は正しく、地震保険はもともと家を元どおりに建て直すためのものではなく、被災後の生活を立て直すための資金という位置づけです。
それでも、住宅ローンが残っている状態で家が住めなくなった場合を想像してみてください。ローンの返済を続けながら、仮住まいの家賃や生活の立て直しにかかる費用を工面しなければなりません。地震保険の保険金は、まさにそうした場面で家計を支えてくれます。ローン残高が大きいうちは、地震保険をつけておく意味は十分にあるといえます。
また、建物の耐震性能が高いほど地震保険料は安くなります。たとえば耐震等級 3 の住宅であれば、保険料は 50%割引になります(耐震等級 2 は 30%、耐震等級 1 は 10%の割引)。耐震等級の考え方については「耐震等級が高いと安全?耐震性とは」で解説していますが、等級の高い家は、地震に強いだけでなく、保険料という形で毎年の家計にも効いてくるわけです。割引を受けるには、住宅性能評価書などの確認書類が必要なので、引き渡しの際に受け取った書類は大切に保管しておきましょう。
保険料を左右する3つのポイント
同じ補償内容でも、保険料は家ごとに異なります。どんな条件で金額が変わるのかを知っておくと、見積もりの比較がしやすくなります。
① 建物の構造
火災保険では、建物の燃えにくさによって構造級別が分けられています。一戸建ての場合は、鉄骨造などの燃えにくい「T 構造(耐火構造)」と、一般的な木造住宅などの「H 構造(非耐火構造)」のどちらかに分類されることがほとんどです。T 構造のほうが保険料は大幅に安くなります。
ここで覚えておきたいのが、木造住宅でも、住宅金融支援機構の基準を満たす「省令準耐火構造」であれば T 構造として扱われるという点です。大手ハウスメーカーの木造住宅や、2×4(枠組壁工法)の住宅は省令準耐火構造に該当するケースが多いのですが、施主が知らないまま割高な H 構造で契約していた、という話も耳にします。構造による違いは「注文住宅の基礎知識:鉄骨造と木造の違いは?」でも紹介していますが、木造の家を建てる方は、省令準耐火構造かどうかを住宅会社に必ず確認してください。
② 契約期間
かつては最長 36 年といった長期契約ができましたが、2022 年 10 月の改定で上限が短くなり、現在の火災保険の契約期間は最長 5 年です。1 年契約を毎年更新するより、5 年分をまとめて払う長期一括払いのほうが、1 年あたりの保険料は割安になるのが一般的です。
一方で、保険料は数年おきに改定されています。直近でも、2026 年 10 月から一部の大手損害保険会社で個人向けの保険料が見直され、建物の保険料は引き上げ、家財は引き下げといった改定が行われました。長期で契約していれば契約期間中は保険料が変わらないという安心感がありますが、5 年ごとの更新時には、その時点の保険料が適用されるという点は理解しておきましょう。
③ 自己負担額(免責金額)
損害が出たとき、一定額までは自分で負担すると決めておく仕組みを「免責金額」といいます。たとえば免責金額を 5 万円に設定すると、10 万円の損害が出た場合に受け取れるのは 5 万円です。そのかわり、保険料は安くなります。
小さな損害は貯蓄でまかなえるという家庭であれば、免責金額を設定して保険料を抑えるのはひとつの合理的な考え方です。ただし、風災の被害は数万円程度の修理で済むことも多いため、免責金額を高くしすぎると、いざというときにほとんど保険金が出ない、ということにもなりかねません。
住宅ローンを組むときに知っておきたいこと
住宅ローンを利用する場合、多くの金融機関は火災保険への加入を融資の条件にしています。担保となっている家が燃えてしまえば、金融機関にとっても大きな損失になるからです。ちなみに、ローン契約時に加入する団体信用生命保険とは別物です。団信については「住宅ローンでの住宅購入、保険が関係あるって知ってた?」で解説しています。
ここで勘違いしやすいのが、金融機関から勧められた火災保険に入らなければならないわけではない、という点です。加入が条件になっていても、保険会社や補償内容は自分で選べることがほとんどです。
金融機関で紹介される保険は、手続きが一度で済むというメリットがある一方、ほかの商品と比べて割高な場合もあります。正直なところ、ローン契約の当日にその場で決めてしまうのが一番もったいないパターンです。
おすすめは、物件の購入を決めた段階で、複数の保険会社や代理店から見積もりを取っておくことです。その際は、次の点をそろえて依頼すると比較しやすくなります。
見積もり依頼前の確認リスト
- 建物の構造(省令準耐火構造かどうか)と延床面積
- 建物の保険金額(新築時の建築費をもとに算出することが多い)
- 付けたい補償と外したい補償(水災・風災・破損汚損など)
- 家財をどこまで補償するか
- 地震保険をつけるか、つける場合の割引の種類
- 契約期間(1 年か、5 年一括か)と免責金額
また、住宅ローンの返済期間は 30 年以上でも、火災保険は最長 5 年ごとに更新を迎えます。更新の案内が届いたときは、そのまま更新するのではなく、家族構成の変化や家財の増減に合わせて補償を見直す良い機会です。
いざというときのために、契約後にしておきたいこと
火災保険は、加入して終わりではありません。実際に被害にあったとき、保険金の請求をスムーズに進められるかどうかは、日頃の準備で差がつきます。
まず、保険証券と契約内容がわかる書類は、家族の誰もがすぐに取り出せる場所に保管しておきましょう。被災して家の中に入れない場合に備えて、スマートフォンで撮影しておいたり、保険会社のウェブサービスに登録しておいたりするのも有効です。
次に、新築の状態の家の写真を、外観から室内まで撮っておくことをおすすめします。保険金を請求する際には、被害の状況がわかる写真の提出を求められるのが一般的です。被害前の状態と比べられる写真があると、どこが壊れたのかを説明しやすくなります。
そして、被害にあったら、修理を始める前に保険会社や代理店へ連絡することが大切です。先に修理を済ませてしまうと、損害の程度を確認できず、保険金の支払いに時間がかかったり、認められなかったりすることがあります。また、火災保険の請求には、損害が発生してから 3 年という時効があります。台風のあとに屋根の不具合に気づいたような場合も、「このくらいなら」と放置せず、まずは相談してみてください。
なお、「火災保険を使えば自己負担なしで屋根を直せます」と持ちかけてくる業者には注意が必要です。保険金の請求は、本来は契約者自身が行うものです。強引な勧誘や、高額な手数料を求められるトラブルが報告されているため、修理を依頼する前に、まずは契約している保険会社に相談するのが安全です。
よくある質問
Q. 新築なので、しばらくは破損・汚損の補償はいらないのでは?
A. 建物が新しいかどうかよりも、暮らし方で判断するのがおすすめです。小さなお子さんがいて、壁にぶつかったり物を落としたりすることが多い家庭では、破損・汚損の補償が役に立つ場面は少なくありません。一方、大人だけの世帯で家具の移動もあまりしないのであれば、外して保険料を抑えるのもひとつの判断です。
Q. 保険金額は建物の購入価格と同じにすればよいですか?
A. 建物の保険金額は、同じ建物を建て直すのに必要な金額(新価、再調達価額)を基準に設定するのが基本です。建売住宅の購入価格には土地の代金が含まれていますが、土地は火事で燃えることがないため、保険の対象にはなりません。土地代を含めた金額で保険をかけてしまうと、保険料を余分に払うことになるので注意しましょう。
まとめ
マイホームの火災保険は、「なんとなく全部つける」でも「とにかく安く」でもなく、その家の土地と建物の条件から必要な補償を逆算して選ぶのが基本です。水災はハザードマップで、風災や雪災は地域の気候で判断し、地震に備えたい場合は火災保険とセットで地震保険を検討します。保険料は、構造(とくに省令準耐火構造かどうか)、契約期間、免責金額の設定で大きく変わります。
住宅ローンの契約日にその場で決めてしまわず、物件が決まった時点で見積もりを比較しておくだけでも、納得感のある選択ができるはずです。5 年ごとの更新も見直しの機会と考え、暮らしの変化に合わせて補償を整えていきましょう。